


随着A股上市公司陆续完成2026年三季报披露,又到了更新网络安全行业收入数据的时间。2026年第三季度,纳入统计的18家公司合计实现收入51.83亿元,去年同期为56.76亿元,同比下降8.7%,减少4.93亿元。从总量看,行业收入已经连续13个季度同比下滑。与二季度相比,收入降幅从8.0%扩大到8.7%;增长公司从7家减少到5家,公司增速中位数从-2.1%降至-8.3%。
本文仍沿用我长期跟踪的18家公司,包括安博通、安恒信息、迪普科技、电科网安、格尔软件、吉大正元、绿盟科技、奇安信、启明星辰、三未信安、山石网科、深信服、盛邦安全、数字认证、天融信、ST信安、永信至诚和中孚信息,深信服只计算网络安全业务。
连续第13个季度下滑,改善尚未形成广泛基础
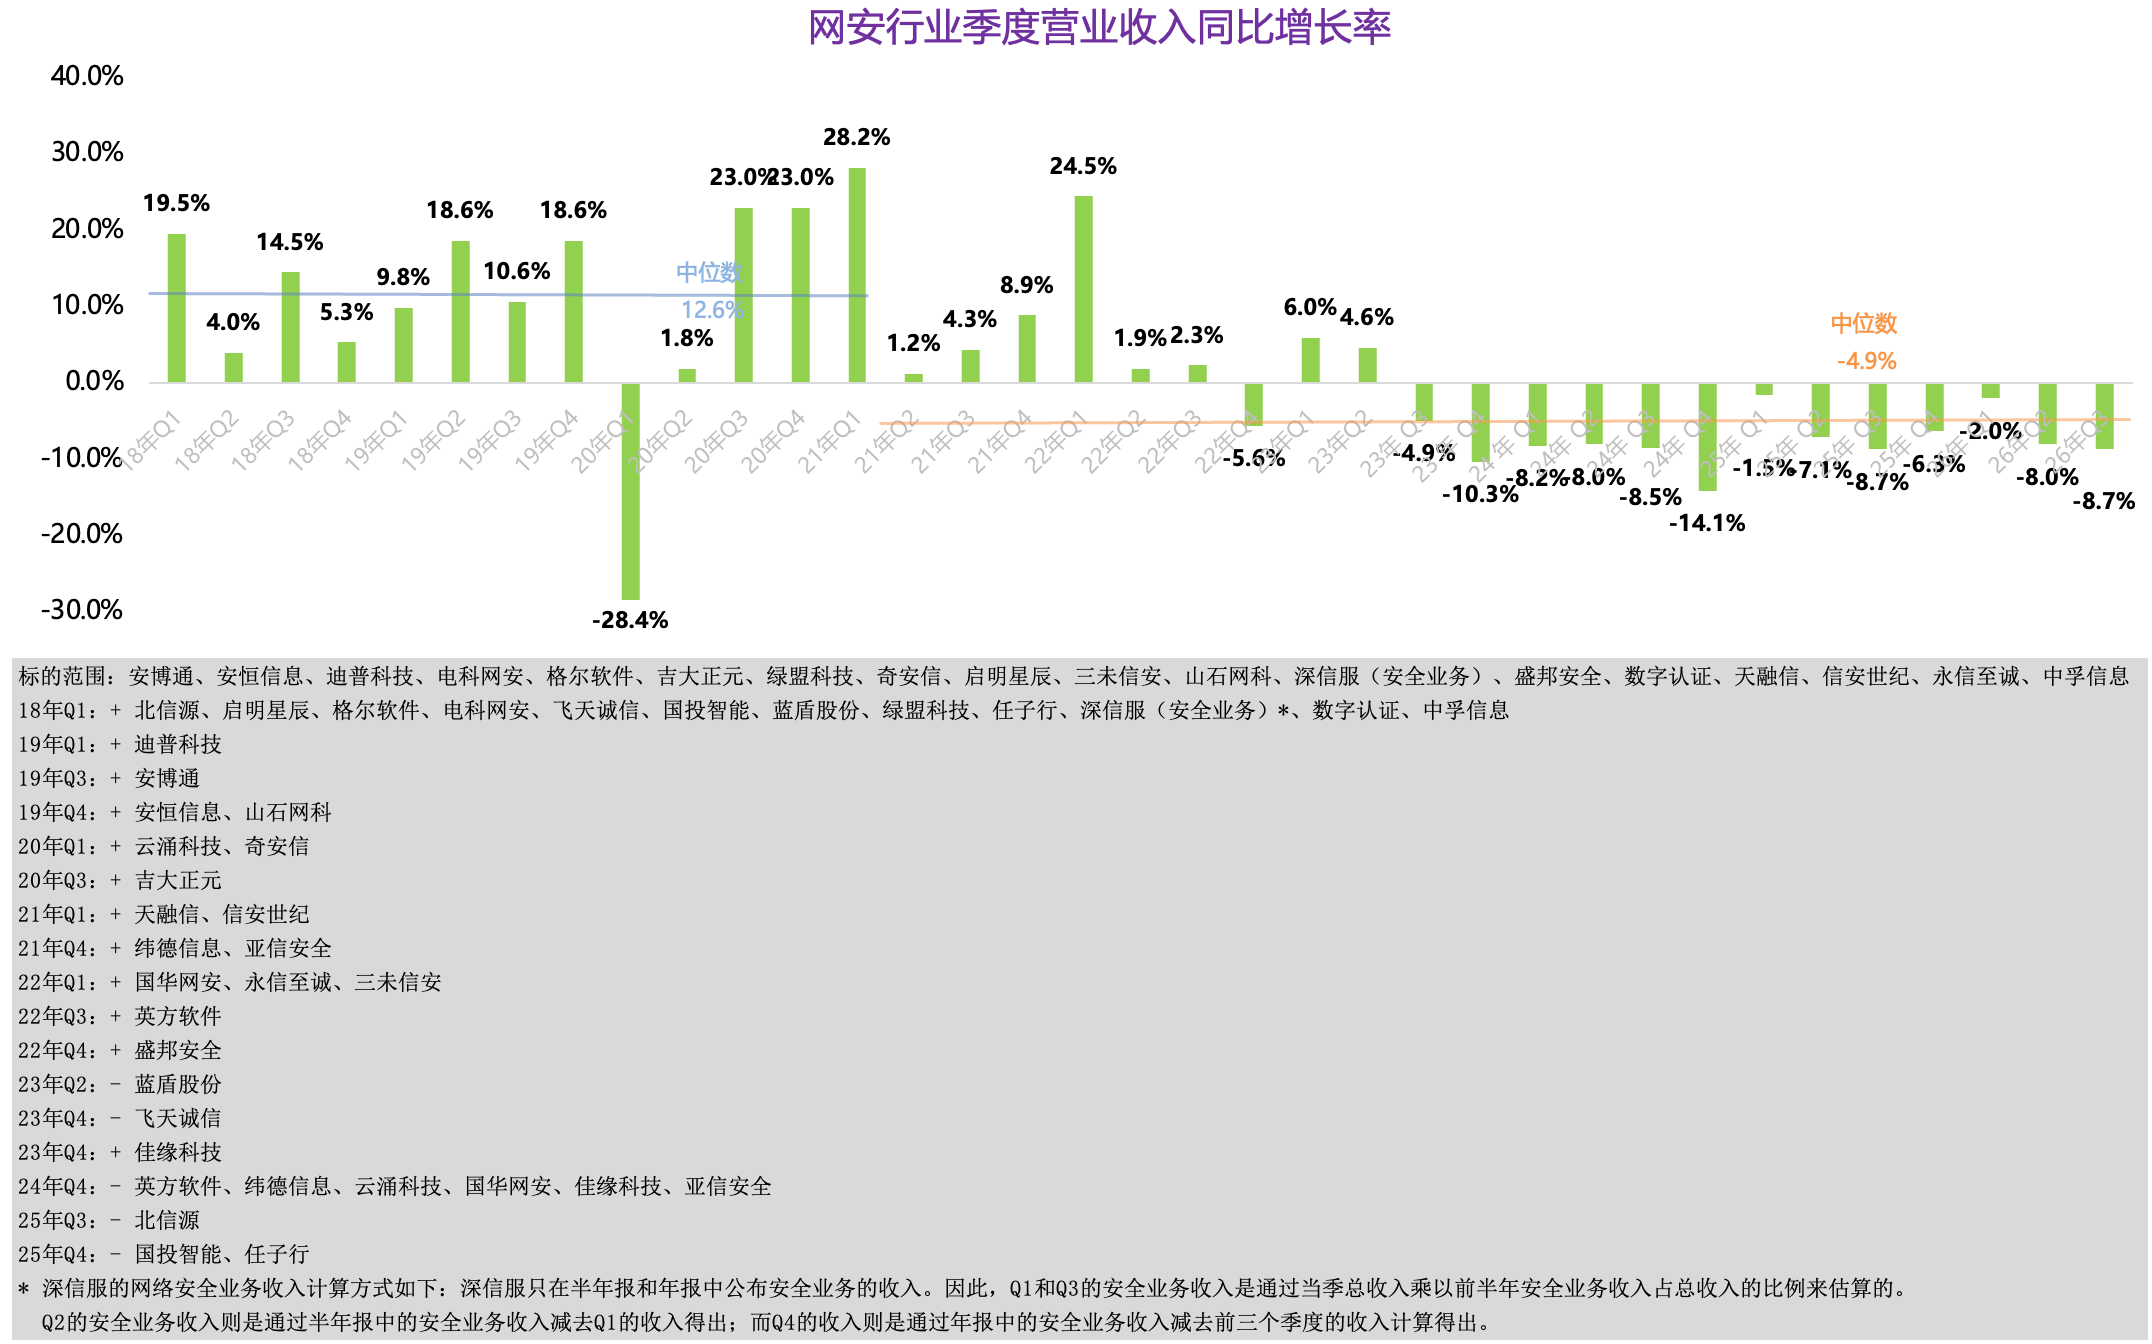
自2023年第三季度以来,统计的行业季度收入增速一直为负。2026年一季度,样本公司合计收入降幅曾收窄至2.0%;二季度扩大到8.0%,三季度进一步扩大至8.7%。年初出现的收窄没有延续,收入总量仍未转正。
三季度,18家公司中有5家增长、13家下降,下降公司占比超过七成,其中8家为两位数下降。两位数下降的公司数量与二季度相同,但下降公司总数增加了2家,增速中位数也明显下移,表明压力的覆盖面有所扩大。
具体来看,二季度仍实现增长的电科网安、迪普科技和山石网科,三季度分别下降34.1%、12.0%和5.0%;吉大正元则由二季度下降转为三季度增长40.9%。公司间仍有明显分化,但恢复增长的公司尚不足以带动样本整体企稳。
奇安信和天融信仍是主要拖累,其余公司也在收缩
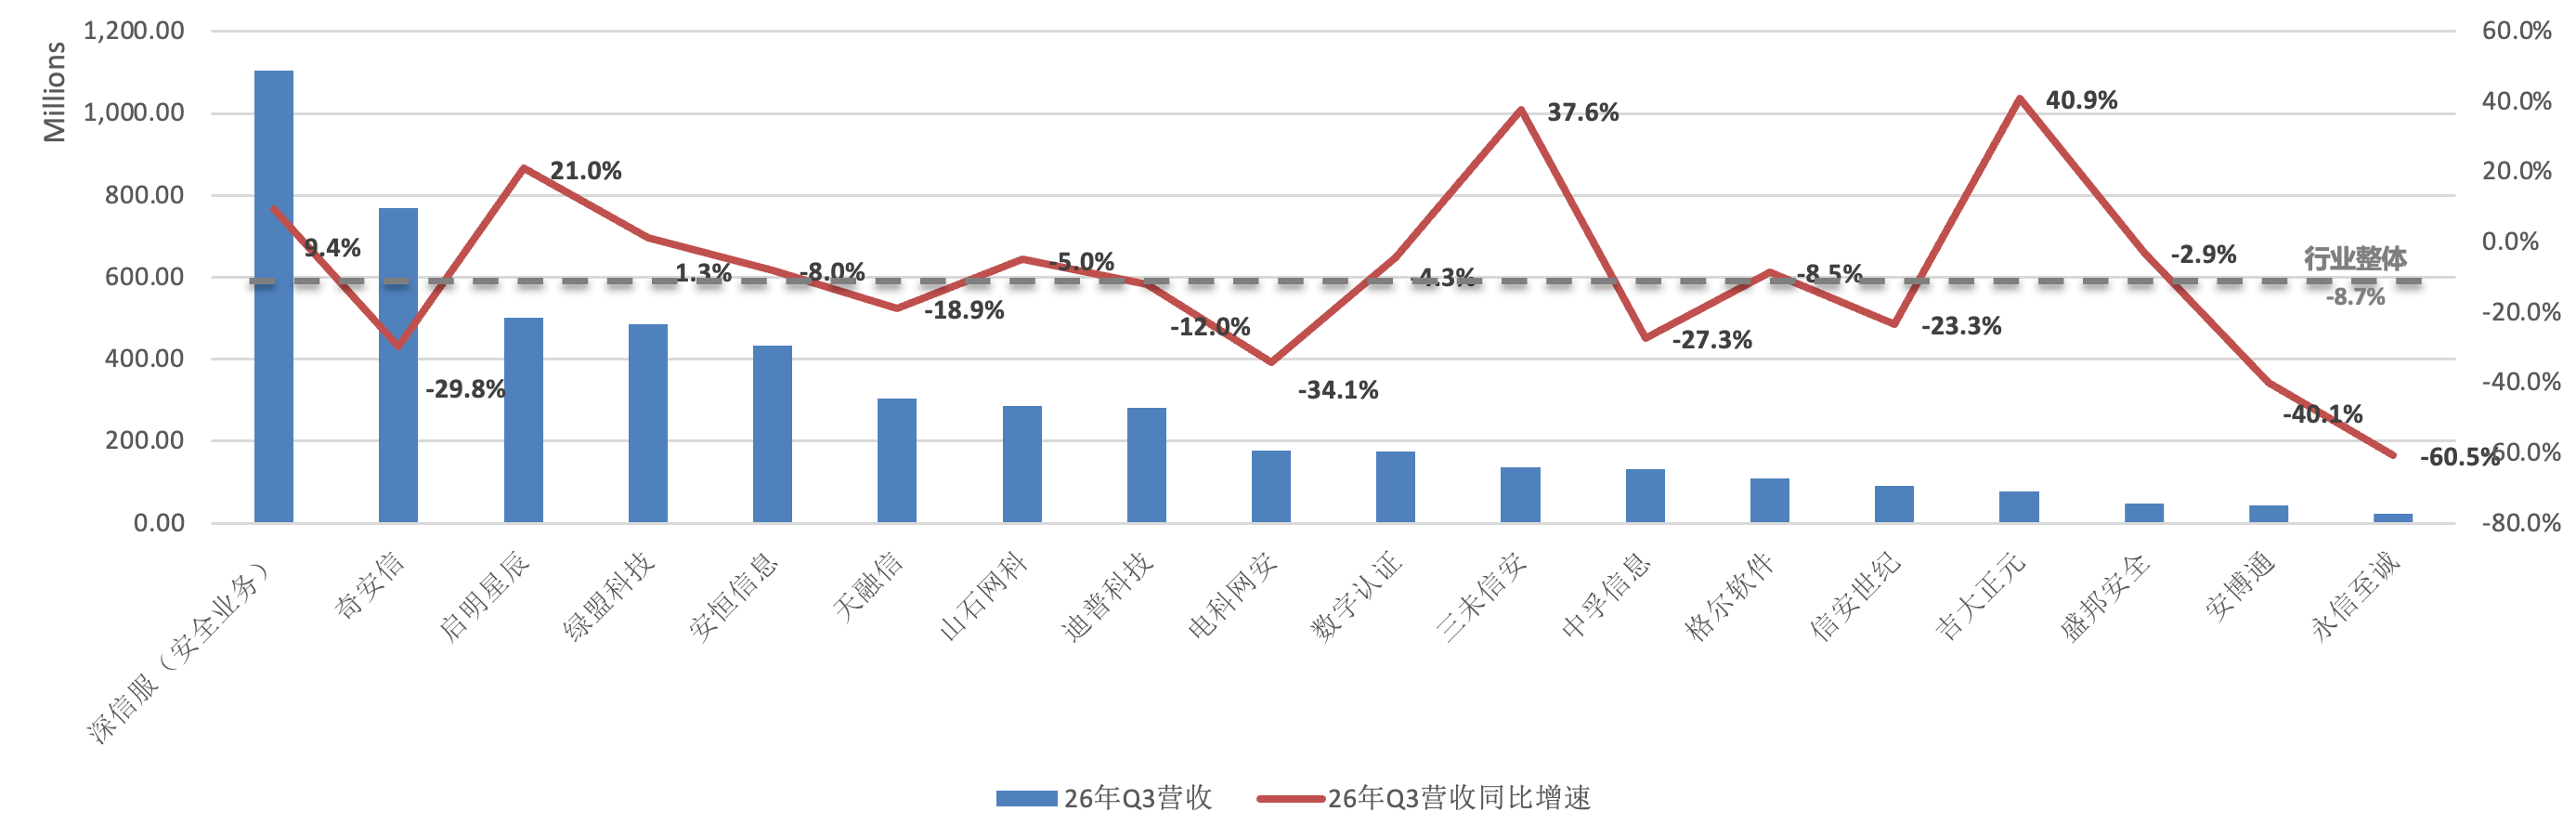
奇安信第三季度收入7.70亿元,同比下降29.8%,比去年同期减少3.27亿元;天融信收入3.05亿元,同比下降18.9%,减少0.71亿元。两家公司合计减少3.98亿元,相当于18家公司收入净减少额的80.7%。
与二季度相比,这一比例从99.4%降至80.7%。两家公司的合计减收额也从4.46亿元缩小到3.98亿元,但样本整体的净减收额却从4.49亿元扩大到了4.93亿元。
原因在于其他公司的合计表现有所转弱。剔除奇安信和天融信后,其余16家公司三季度合计收入同比下降2.3%;二季度,这一组公司的合计收入还基本持平。
这也是本季度与上季度最重要的区别:大体量公司的收缩依然决定总量变化,但其他公司的增长已经不足以抵消各自的下降。
三季度实现增长的5家公司中,吉大正元和三未信安分别增长40.9%和37.6%,启明星辰增长21.0%,深信服网络安全业务按估算口径增长9.4%,绿盟科技增长1.3%。深信服与启明星辰合计贡献约1.82亿元增量,占全部增长公司增量的73.4%。
深信服对总量的支撑尤其明显:按估算口径,剔除其网络安全业务后,其余17家公司收入同比下降12.6%,比完整样本的降幅高3.9个百分点。少数公司的增长缓冲了整体下滑,但增长覆盖面仍然有限。
写在最后
三季度,总量降幅进一步扩大,增长公司数量减少,剔除主要拖累公司后的合计收入也转为下降;与此同时,深信服等少数公司的增长对总量形成了明显支撑。行业仍缺少广泛的企稳基础,现有增量也较为集中。
阴跌绵绵何时休?我的判断是,仅靠压低投入、维持经营,被动等待市场回暖,不足以真正扭转行业局面。低投入可以帮助公司争取生存空间,却很难帮助行业走出低谷。要缓解供需失衡、提升经营质量,网络安全行业仍然需要更多、更快的并购与整合。
这个行业仍有真实需求,但资源分散、供给拥挤、重复建设和低效竞争,持续消耗着企业的经营与创新能力。并购整合的价值,在于重新配置技术、产品、人才和客户资源,减少重复投入,提升研发与交付效率,让有限的资源能够支撑更有竞争力的产品与服务。行业才有机会摆脱过去几年“不是一起卷,就是一起缩”的状态,并抓住这一轮 AI 浪潮带来的发展机会。
而 AI 正在压缩这一调整窗口。AI Agent 已开始展现端到端的攻击能力,一旦这类能力经由开源模型和工具广泛扩散,网络攻击的成本结构、实施门槛和扩张速度都可能发生根本变化。安全厂商需要应对的攻击将更加廉价、密集和自动化,防守能力也必须随之重构。留给防守方完成能力升级、留给行业完成整合的时间,已经不多了。